こんばんは、まっくです。
私の投資方針を最後にまとめたのは2022年でした。当時はつみたてNISAの時代で、楽天VTIを毎日買うのがメインでしたが、あれから新NISAが始まり、住宅ローンの金利も大きく上がり、私自身の考え方も変わってきました。
今回は、2026年時点の投資方針を改めてまとめ直します。
結論を先に書くと、次の3つです。
- 主役は新NISAのインデックス積立。個別株は減らしていく
- 配当金は「増やす」より「維持」。2025年は約68万円でした
- 「貯める」だけでなく「使う」ことも方針に入れる。40代に入り、人生の折り返しを意識し始めたためです
なぜ投資方針を見直したのか
理由は大きく3つあります。
1つ目は、新NISAの開始です。旧つみたてNISA前提で書いた方針は、制度そのものが変わってしまったので、もう使えません。
2つ目は、個別株への熱量が下がったことです。米国株のPG(プロクター・アンド・ギャンブル)やUL(ユニリーバ)を売却したのも、その流れです。株価を調べ、一喜一憂する時間よりも、ほったらかしにできる仕組みの方が今の自分には合っています。

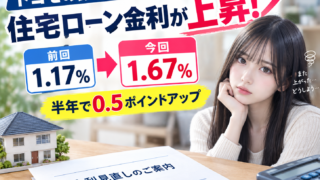
3つ目は、住宅ローン金利の上昇です。私が借りている変動金利は、2026年4月に1%を超え、10月の見直しでは1.17%から1.67%へ上がりました。半年で0.5ポイントの上昇は大きく、「投資と繰上返済のどちらを優先するか」を考え直すきっかけになりました。
2020年→2026年で変わったこと
| 項目 | 2020年頃 | 2026年 |
|---|---|---|
| 積立制度 | つみたてNISA | 新NISA(積立投資枠+成長投資枠) |
| 主力商品 | 楽天VTI・楽天VTを毎日積立 | 楽天・S&P500が主役。サテライトでインド株ファンドを少額 |
| 米国個別株 | JNJ、PG、ULなどを保有 | PG・ULを売却し、ETF(VOO・VYM)へ移行中 |
| 日本株 | 高配当株+株主優待 | 高配当株は維持、優待は生活で使うものだけ |
| 投資への姿勢 | とにかく増やす | 維持しながら、使うことも楽しむ |
変わっていないのは、「インデックス投資が中心」という軸だけです。それ以外は、制度と年齢と金利に合わせて、だいぶ組み替えました。
現在の3本柱
柱1:新NISAのインデックス積立が主役
2026年の目標は、新NISAの年間投資枠360万円(積立投資枠120万円+成長投資枠240万円)を埋めることです。
買っているのは、楽天証券の『S&P500インデックス・ファンド(愛称:楽天・S&P500)』です。積立投資枠は毎月コツコツ、成長投資枠も同じファンドを、年数回に分けて買い付けています。米国に偏ってはいますが、個別株で当たり外れを引くよりは十分に分散できている、という考えは2024年に方針を決めた頃から変わっていません。
銘柄選びで悩む時間を減らすため、今後はここに集中していきます。
柱2:高配当株は「維持枠」
日本株と米国株からもらえる配当金は、2025年で約68万円でした。日本株と米国株がほぼ半々で、日本株はJTやKDDI、NTTといった大企業株、米国株はVYMやVOOといったETFが中心です。

配当金はありがたいボーナスですが、これからは金額を増やす競争はしません。今の水準を維持できれば十分、という位置づけに変えました。
柱3:株主優待は「楽しみ枠」
株主優待は、株を始めたきっかけそのもので、今でも楽しみのひとつです。
ただ、優待目当てに保有銘柄を増やすことはやめました。外食に行く機会が減って売却した銘柄もありますし、サムティのようにTOBで上場廃止になって優待自体が終わった銘柄もありました。今後は、生活の中で実際に使うものだけを残していきます。今のところよく使っているのはイオンの優待です。
住宅ローンとのバランス
現在、住宅ローンの残高は約3,550万円、変動金利は1.67%です。当初は4,000万円を超える借入でした。
金利が上がってきたので、繰上返済と投資のバランスについては、自分なりの基準を決めておきます。
私の基準:投資のリターンを年3%と見込んでいます。今の金利1.67%はそれを下回っているので、繰上返済はまだしません。もし変動金利が3%を上回るようになったら、その時点で繰上返済を検討します。
金利の見直しが来るたびに悩むのは疲れるので、基準を先に決めて、あとは淡々と従う形にしたいと思います。
やめたこと・やらないこと
- 米国個別株の新規買い増しはしません。残っている個別株も、順次ETFへ移していく予定です
- こまめな売買や、仕組みを理解していない投資法には手を出しません。銘柄もシンプル化していく予定です。松井証券の投信工房を6年半で卒業したのも、同じ考えからです

- IPOだけは例外で、「当たればラッキー」の趣味枠として、地道に申し込みを続けます
「貯める→使う」へ。早期退職の考え方も変わりました
正直に書くと、以前ほど投資に対する熱はありません。
40代を過ぎて人生の折り返しに入り、これからは貯める時期から、使う時期へ少しずつシフトしていく段階に来ていると感じています。配当金の使い道も、再投資だけでなく、旅行などの体験にも回していきたいと思います。
ブログの看板にしている「早期退職」についても考え方が変わりました。今の資産ではすぐに退職できる状況ではなく、仕事は自分のペースで続けていくことになると思います。目標としては、あと5年以内に、住宅ローン残高を差し引いた純資産で1.5億円をひとつの目安にしています。出世するレールからは外れていますが、それでいいとも思っています。
目標は「一気に辞める」ことではなく、「お金の心配を減らしながら、自分のペースで働き、楽しむ時間も取る」ことへ。これが今の私のセカンドライフ像です。
数字で見る現在地
| 項目 | 現状 |
|---|---|
| 総資産 | 金額は非公開 |
| 年間配当金 | 約68万円(2025年実績) |
| 住宅ローン残高 | 約3,550万円(変動金利1.67%) |
| 早期退職の目標まで | あと5年以内(目標は、住宅ローン残高を差し引いた純資産で1.5億円) |
まとめ
2026年の投資方針は、「新NISAのインデックス積立を主役に、配当金は維持、優待は楽しみだけ。そして貯めるだけでなく使うことも方針に入れる」です。
派手な方針ではありませんが、今の年齢、資産、金利環境に合った、無理のない形だと思っています。
この方針は年1回見直して、この記事を更新していきます。
それでは、また。